คว้าโอกาสก่อนใคร…กับการลงทุนตราสารหนี้

บทความการลงทุนเชิงลึก ที่คุณไม่ควรพลาด

1668396915037 1

ตั้งแต่ต้นปี 2022 ธนาคารกลางของสหรัฐฯ หรือ Fed ปรับขึ้นอัตราดอกเบี้ยมาอย่างต่อเนื่อง จาก 0.00 – 0.25% เป็น 3.00 – 3.25% ในรอบการประชุมล่าสุด เดือนกันยายน หรือคิดเป็นการปรับขึ้นอัตราดอกเบี้ยถึง 3% ในช่วง 9 เดือนที่ผ่านมา นอกจากนี้ ยังมีรอบการประชุม Fed อีก 2 ครั้งในปีนี้ คือ 1 – 2 พฤศจิกายน และ 13 – 14 ธันวาคม ซึ่งตลาดคาดว่าจะปรับขึ้นอัตราดอกเบี้ยอีกถึงราว +1.25% และปรับขึ้นอัตราดอกเบี้ยอีก 1 ครั้ง (0.25%) ในช่วงไตรมาสแรกของปีหน้า ทำให้แนวโน้มอัตราดอกเบี้ยอาจขึ้นไปถึงราว 4.6% ซึ่งอาจเป็นระดับสูงสุดของอัตราดอกเบี้ยในช่วงนี้ ก่อนที่จะเริ่มทรงตัวและปรับลดลงในปี 2024 ตามลำดับ จากภาวะเศรษฐกิจสหรัฐฯ ที่จะเข้าสู่ภาวะ Recession ในช่วง 6 – 9 เดือนข้างหน้า และด้วยแนวโน้มอัตราดอกเบี้ยที่มีโอกาสลดลงในอนาคต ส่งผลให้สินทรัพย์ด้านการลงทุนอย่าง “ตราสารหนี้” กลับมามีความน่าสนใจอีกครั้ง ด้วยการที่ผู้ลงทุนได้รับผลตอบแทนในรูปของดอกเบี้ยที่สูง (Bond Yield) พร้อมโอกาสในการรับผลตอบแทนส่วนเพิ่มจากราคาตราสารหนี้ที่อาจปรับเพิ่มขึ้นในอนาคต (Capital Gain)

นอกจากผลตอบแทนจากการลงทุนในตราสารหนี้ที่มาในรูปของดอกเบี้ย (Bond Yield) และส่วนต่างราคา (Capital Gain) แล้ว การลงทุนในตราสารหนี้ยังมีประโยชน์ในการช่วยลดความเสี่ยงของพอร์ตการลงทุนโดยรวมให้กับเราด้วย จากสถิติย้อนหลังการลงทุนในตลาดหุ้น S&P 500 และ พันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ในช่วง 31 ธันวาคม 1999 – 30 กันยายน2022 หรือกว่า 20 ปี พบว่ามีค่าสัมประสิทธิ์สหสัมพันธ์ในเชิงลบที่ (Correlation Coefficient) -0.133 เท่ากับว่า พอร์ตการลงทุนที่มีการลงทุนทั้งหุ้นและตราสารหนี้จะช่วยให้ความเสี่ยงโดยรวมปรับตัวลดลง

อย่างไรก็ดี ถึงแม้ผลตอบแทนในอนาคตของการลงทุนในตราหนี้จะน่าสนใจ แต่การคำนึงถึงความแข็งแกร่งของบริษัทผู้ออกตราสารก็เป็นสิ่งที่สำคัญ โดยเฉพาะในภาวะ Recession ที่กำลังจะมาถึง เพราะการหดตัวของเศรษฐกิจจะกระทบกับผลประกอบการและงบการเงินของบริษัทอย่างมิอาจหลีกเลี่ยงได้ การเลือกลงทุนในตราหนี้จึงจำเป็นที่จำต้องเลือกบริษัทที่มีความแข็งแกร่ง ซึ่งดูได้จากอันดับ Credit Rating ที่สูง โดยอาจเลือกลงทุนตราสารหนี้ที่อยู่ในระดับ A  ขึ้นไป เพื่อลดความเสี่ยงดังกล่าวในอนาคต

จะเห็นได้ว่า ถึงแม้เศรษฐกิจยักษ์ใหญ่อย่างสหรัฐฯ กำลังจะเข้าสู่ภาวะ Recession ในอนาคต แต่ยังคงมีการลงทุนที่คาดว่าจะให้ผลตอบแทนที่ดีเมื่อเทียบกับความเสี่ยงได้อย่างน่าสนใจนั่นคือ การลงทุนในตราสารหนี้ ซึ่งนอกจากเรื่องของผลตอบแทนที่น่าสนใจแล้ว ยังสามารถยังลดความเสี่ยงโดยรวมให้กับพอร์ตการลงทุนของเราได้อีกด้วย


======================


บทความโดย วิศรุต จารุอนันตพงษ์ AFPT Wealth Manager ธนาคารทิสโก้

เผยแพร่ครั้งแรกในคอลัมน์ Make Money Make Healthy ของ TNN
บทความล่าสุด

Healthcare ไม่ได้มีดีแค่ Defensive เมื่อ AI กำลังสร้างโอกาสการเติบโตใหม่

ตลอดช่วงที่ผ่านมา Technology AI เป็นแรงขับเคลื่อนสำคัญของตลาดหุ้นโลก จากการลงทุนใน Semiconductor, Data Center และโครงสร้างพื้นฐาน AI

อ่านต่อ >>

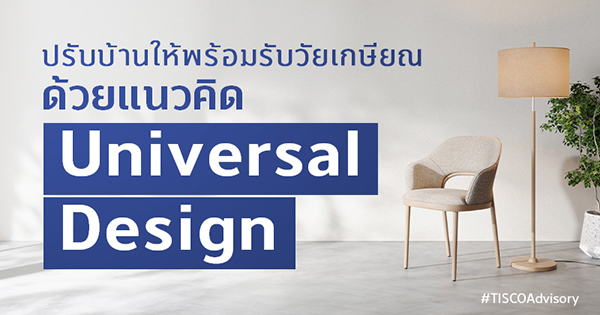
ปรับบ้านให้พร้อมรับวัยเกษียณ ด้วยแนวคิด Universal Design

แนวคิด Universal Design หรือการออกแบบเพื่อคนทุกวัย จึงไม่ได้หมายถึงการทำบ้านสำหรับผู้สูงอายุเท่านั้น แต่คือการทำให้บ้านสามารถ “แก่ไปพร้อมกับเรา” หรือที่เรียกว่า Aging in Place เพื่อให้เรายังใช้ชีวิตในบ้านเดิมได้อย่างปลอดภัย สะดวก และพึ่งพาตัวเองได้นานที่สุด

อ่านต่อ >>

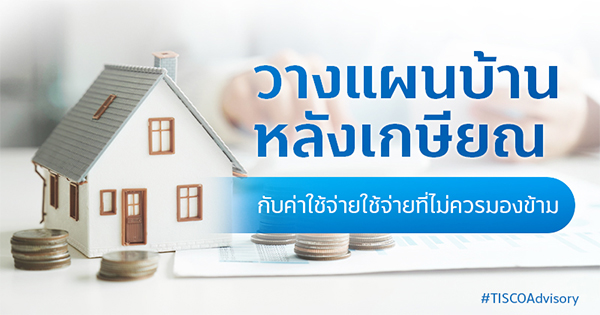
วางแผนบ้านหลังเกษียณ กับค่าใช้จ่ายที่ไม่ควรมองข้าม

การผ่อนบ้านหมดก่อนเกษียณเป็นเป้าหมายที่ดี เพราะช่วยลดภาระหนี้และทำให้กระแสเงินสดหลังหยุดทำงานคล่องตัวขึ้น แต่การไม่มีค่างวด ไม่ได้หมายความว่าต้นทุนเรื่องที่อยู่อาศัยจะหายไปทั้งหมด สิ่งที่หมดลงคือ “ต้นทุนทางการเงิน” จากเงินต้นและดอกเบี้ย ขณะที่ “ต้นทุนการถือครองและอยู่อาศัย” ยังคงเกิดขึ้นอย่างต่อเนื่อง

อ่านต่อ >>

Healthcare ไม่ได้มีดีแค่ Defensive เมื่อ AI กำลังสร้างโอกาสการเติบโตใหม่

ตลอดช่วงที่ผ่านมา Technology AI เป็นแรงขับเคลื่อนสำคัญของตลาดหุ้นโลก จากการลงทุนใน Semiconductor, Data Center และโครงสร้างพื้นฐาน AI

อ่านต่อ >>

ปรับบ้านให้พร้อมรับวัยเกษียณ ด้วยแนวคิด Universal Design

แนวคิด Universal Design หรือการออกแบบเพื่อคนทุกวัย จึงไม่ได้หมายถึงการทำบ้านสำหรับผู้สูงอายุเท่านั้น แต่คือการทำให้บ้านสามารถ “แก่ไปพร้อมกับเรา” หรือที่เรียกว่า Aging in Place เพื่อให้เรายังใช้ชีวิตในบ้านเดิมได้อย่างปลอดภัย สะดวก และพึ่งพาตัวเองได้นานที่สุด

อ่านต่อ >>

วางแผนบ้านหลังเกษียณ กับค่าใช้จ่ายที่ไม่ควรมองข้าม

การผ่อนบ้านหมดก่อนเกษียณเป็นเป้าหมายที่ดี เพราะช่วยลดภาระหนี้และทำให้กระแสเงินสดหลังหยุดทำงานคล่องตัวขึ้น แต่การไม่มีค่างวด ไม่ได้หมายความว่าต้นทุนเรื่องที่อยู่อาศัยจะหายไปทั้งหมด สิ่งที่หมดลงคือ “ต้นทุนทางการเงิน” จากเงินต้นและดอกเบี้ย ขณะที่ “ต้นทุนการถือครองและอยู่อาศัย” ยังคงเกิดขึ้นอย่างต่อเนื่อง

อ่านต่อ >>
Scroll to Top
ไอคอน PDPA

เว็บไซต์นี้มีการจัดเก็บคุกกี้ เพื่อเพิ่มประสิทธิภาพในการใช้งานเว็บไซต์ของท่านให้ดียิ่งขึ้น และนำเสนอโฆษณาที่เกี่ยวข้องและตรงกับความสนใจของท่าน โดยท่านสามารถศึกษาข้อมูลเพิ่มเติมได้จาก นโยบายการใช้คุกกี้ กรุณากดยอมรับเพื่อยินยอมให้เราใช้คุกกี้

ตั้งค่าความเป็นส่วนตัว

คุณสามารถเลือกการตั้งค่าคุกกี้โดยเปิด/ปิด คุกกี้ในแต่ละประเภทได้ตามความต้องการ ยกเว้น คุกกี้ที่จำเป็น

ยอมรับทั้งหมด
จัดการความเป็นส่วนตัว
  • คุกกี้ที่จำเป็น
    เปิดใช้งานตลอด

    ประเภทของคุกกี้มีความจำเป็นสำหรับการทำงานของเว็บไซต์ เพื่อให้คุณสามารถใช้ได้อย่างเป็นปกติ และเข้าชมเว็บไซต์ คุณไม่สามารถปิดการทำงานของคุกกี้นี้ในระบบเว็บไซต์ของเราได้
    รายละเอียดคุกกี้

  • คุกกี้ที่จำเป็น

    ประเภทของคุกกี้มีความจำเป็นสำหรับการทำงานของเว็บไซต์ เพื่อให้คุณสามารถใช้ได้อย่างเป็นปกติ และเข้าชมเว็บไซต์ คุณไม่สามารถปิดการทำงานของคุกกี้นี้ในระบบเว็บไซต์ของเราได้

บันทึกการตั้งค่า