ตราสารหนี้ ถึงเวลาต้องมีในพอร์ต

บทความการลงทุนเชิงลึก ที่คุณไม่ควรพลาด

1668392013481 1

การลงทุนในปีนี้ นับว่ามีความท้าทายเป็นอย่างมากจากการเร่งปรับขึ้นอัตราดอกเบี้ยนโยบายของธนาคารกลางประเทศต่าง ๆ เพื่อควบคุมความร้อนแรงของเงินเฟ้อ ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลปรับตัวขึ้นต่อเนื่องและกดดันให้ตลาดหุ้นปรับตัวลง ภายใต้สถานการณ์นี้ การลงทุนในหุ้นยังคงมีความผันผวนสูง แต่สำหรับตราสารหนี้ เรามองว่า นี่คือโอกาสในการลงทุน

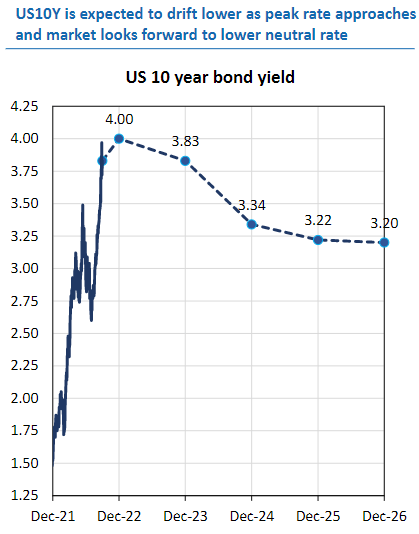
ผลตอบแทนพันธบัตร (Bond Yield) เป็นสิ่งที่สะท้อนความคาดหวังของตลาดที่มีต่อแนวโน้มการปรับขึ้นหรือลดอัตราดอกเบี้ยนโยบายของธนาคารกลาง โดยล่าสุด Fed มีมติปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.75% ทำให้อัตราดอกเบี้ยนโยบายของสหรัฐฯ ปัจจุบันอยู่ที่ 3.00 – 3.25% นอกจากนั้นตลาด (Dot Plot) คาดการณ์ว่า ธนาคารกลางสหรัฐฯ มีแนวโน้มจะปรับขึ้นอัตราดอกเบี้ยไปจนถึงระดับสูงสุด (Terminal Rate ) ที่่ 4.75% ในช่วงต้นปีหน้า แต่หากมองที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ จะพบว่า อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 2 ปี ล่าสุดปรับตัวขึ้นไปที่ระดับประมาณ 4.5% ในขณะที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี ปรับตัวขึ้นไปที่ระดับ 4% นั่นแปลว่า Bond Yield ในระดับปัจจุบันได้สะท้อนความคาดหวังของตลาดในการปรับขึ้นอัตราดอกเบี้ยนโยบายไปพอสมควรแล้ว และมีโอกาสที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ จะปรับตัวลงในปีหน้าตามอัตราเงินเฟ้อที่คาดว่า จะเริ่มชะลอตัวลงหลังจากขึ้นไปแตะระดับสูงสุดที่ 9.1% เมื่อเดือนพฤษภาคม และปรับตัวลงอย่างต่อเนื่องจนล่าสุดอยู่ที่ระดับ 8.2% ในเดือนกันยายนที่ผ่านมา

หากพิจารณาจากระดับผลตอบแทนพันธบัตรสหรัฐฯ ที่ขึ้นแซงดอกเบี้ยนโยบายไปแล้วและแนวโน้มที่จะย่อตัวลงในระยะข้างหน้า ทำให้การลงทุนในตราสารหนี้ในช่วงนี้กลับมาน่าสนใจ เนื่องจากโดยปกติผลตอบแทนของตราสารหนี้จะแปรผกผันกับราคาของตราสารหนี้ นั่นหมายความว่า หากลงทุนในตราสารหนี้ในช่วงที่อัตราผลตอบแทนเริ่มปรับตัวลง จะมีโอกาสได้รับผลตอบแทนในแง่ส่วนต่างของราคาที่เกิดขึ้น นอกจากนั้น การลงทุนในตราสารหนี้ที่อัตราผลตอบแทนที่ 4% นี้ เท่ากับเป็นการล็อคผลตอบแทนจากดอกเบี้ยที่ระดับ 4% ด้วยเช่นเดียวกัน ยิ่งไปกว่านั้น การลงทุนในตราสารหนี้ยังมีส่วนช่วยลดความผันผวนของพอร์ตลงทุนได้ด้วย เนื่องจากมีผลตอบแทนที่สม่ำเสมอ ซึ่งหากลงทุนในรูปแบบกองทุนตราสารหนี้ก็จะมีความสม่ำเสมอในแง่กระแสเงินสด

โดยตราสารหนี้ที่น่าสนใจลงทุนในช่วงนี้ แนะนำให้ลงทุนในตราสารหนี้คุณภาพดี และมีอายุของตราสารในระดับปานกลางถึงยาว ที่คาดว่าจะได้ประโยชน์จากแนวโน้มการชะลอตัวลงของเศรษฐกิจและอัตราผลตอบแทนพันธบัตรที่จะปรับตัวลงในระยะข้างหน้า

แผนภาพที่ 1: US10Y มีแนวโน้มจะปรับตัวลงในระยะข้างหน้าหลังผ่านจุดสูงสุดที่ 4%
1668392211038 1

Bloomberg, TISCO Economic Strategy Unit (ESU)

======================


บทความโดย ณัฐพร ธรวงศ์ธวัช AFPT Senior Wealth Manager ธนาคารทิสโก้

เผยแพร่ครั้งแรกในคอลัมน์ Financial Planning ของ กรุงเทพธุรกิจ
บทความล่าสุด

Healthcare ไม่ได้มีดีแค่ Defensive เมื่อ AI กำลังสร้างโอกาสการเติบโตใหม่

ตลอดช่วงที่ผ่านมา Technology AI เป็นแรงขับเคลื่อนสำคัญของตลาดหุ้นโลก จากการลงทุนใน Semiconductor, Data Center และโครงสร้างพื้นฐาน AI

อ่านต่อ >>

ปรับบ้านให้พร้อมรับวัยเกษียณ ด้วยแนวคิด Universal Design

แนวคิด Universal Design หรือการออกแบบเพื่อคนทุกวัย จึงไม่ได้หมายถึงการทำบ้านสำหรับผู้สูงอายุเท่านั้น แต่คือการทำให้บ้านสามารถ “แก่ไปพร้อมกับเรา” หรือที่เรียกว่า Aging in Place เพื่อให้เรายังใช้ชีวิตในบ้านเดิมได้อย่างปลอดภัย สะดวก และพึ่งพาตัวเองได้นานที่สุด

อ่านต่อ >>

วางแผนบ้านหลังเกษียณ กับค่าใช้จ่ายที่ไม่ควรมองข้าม

การผ่อนบ้านหมดก่อนเกษียณเป็นเป้าหมายที่ดี เพราะช่วยลดภาระหนี้และทำให้กระแสเงินสดหลังหยุดทำงานคล่องตัวขึ้น แต่การไม่มีค่างวด ไม่ได้หมายความว่าต้นทุนเรื่องที่อยู่อาศัยจะหายไปทั้งหมด สิ่งที่หมดลงคือ “ต้นทุนทางการเงิน” จากเงินต้นและดอกเบี้ย ขณะที่ “ต้นทุนการถือครองและอยู่อาศัย” ยังคงเกิดขึ้นอย่างต่อเนื่อง

อ่านต่อ >>

Healthcare ไม่ได้มีดีแค่ Defensive เมื่อ AI กำลังสร้างโอกาสการเติบโตใหม่

ตลอดช่วงที่ผ่านมา Technology AI เป็นแรงขับเคลื่อนสำคัญของตลาดหุ้นโลก จากการลงทุนใน Semiconductor, Data Center และโครงสร้างพื้นฐาน AI

อ่านต่อ >>

ปรับบ้านให้พร้อมรับวัยเกษียณ ด้วยแนวคิด Universal Design

แนวคิด Universal Design หรือการออกแบบเพื่อคนทุกวัย จึงไม่ได้หมายถึงการทำบ้านสำหรับผู้สูงอายุเท่านั้น แต่คือการทำให้บ้านสามารถ “แก่ไปพร้อมกับเรา” หรือที่เรียกว่า Aging in Place เพื่อให้เรายังใช้ชีวิตในบ้านเดิมได้อย่างปลอดภัย สะดวก และพึ่งพาตัวเองได้นานที่สุด

อ่านต่อ >>

วางแผนบ้านหลังเกษียณ กับค่าใช้จ่ายที่ไม่ควรมองข้าม

การผ่อนบ้านหมดก่อนเกษียณเป็นเป้าหมายที่ดี เพราะช่วยลดภาระหนี้และทำให้กระแสเงินสดหลังหยุดทำงานคล่องตัวขึ้น แต่การไม่มีค่างวด ไม่ได้หมายความว่าต้นทุนเรื่องที่อยู่อาศัยจะหายไปทั้งหมด สิ่งที่หมดลงคือ “ต้นทุนทางการเงิน” จากเงินต้นและดอกเบี้ย ขณะที่ “ต้นทุนการถือครองและอยู่อาศัย” ยังคงเกิดขึ้นอย่างต่อเนื่อง

อ่านต่อ >>
Scroll to Top
ไอคอน PDPA

เว็บไซต์นี้มีการจัดเก็บคุกกี้ เพื่อเพิ่มประสิทธิภาพในการใช้งานเว็บไซต์ของท่านให้ดียิ่งขึ้น และนำเสนอโฆษณาที่เกี่ยวข้องและตรงกับความสนใจของท่าน โดยท่านสามารถศึกษาข้อมูลเพิ่มเติมได้จาก นโยบายการใช้คุกกี้ กรุณากดยอมรับเพื่อยินยอมให้เราใช้คุกกี้

ตั้งค่าความเป็นส่วนตัว

คุณสามารถเลือกการตั้งค่าคุกกี้โดยเปิด/ปิด คุกกี้ในแต่ละประเภทได้ตามความต้องการ ยกเว้น คุกกี้ที่จำเป็น

ยอมรับทั้งหมด
จัดการความเป็นส่วนตัว
  • คุกกี้ที่จำเป็น
    เปิดใช้งานตลอด

    ประเภทของคุกกี้มีความจำเป็นสำหรับการทำงานของเว็บไซต์ เพื่อให้คุณสามารถใช้ได้อย่างเป็นปกติ และเข้าชมเว็บไซต์ คุณไม่สามารถปิดการทำงานของคุกกี้นี้ในระบบเว็บไซต์ของเราได้
    รายละเอียดคุกกี้

  • คุกกี้ที่จำเป็น

    ประเภทของคุกกี้มีความจำเป็นสำหรับการทำงานของเว็บไซต์ เพื่อให้คุณสามารถใช้ได้อย่างเป็นปกติ และเข้าชมเว็บไซต์ คุณไม่สามารถปิดการทำงานของคุกกี้นี้ในระบบเว็บไซต์ของเราได้

บันทึกการตั้งค่า