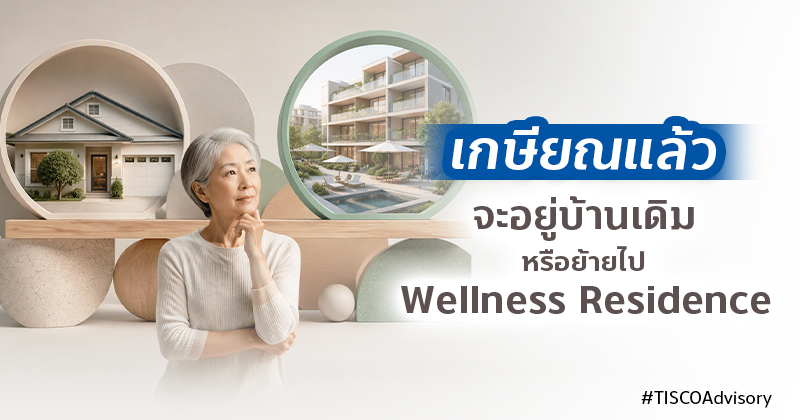
เกษียณแล้ว จะอยู่บ้านเดิม หรือย้ายไป Wellness Residence
โดย TISCO Wealth Advisory
เมื่อวางแผนเกษียณ หลายคนให้ความสำคัญกับคำถามว่า “ต้องมีเงินเท่าไรจึงจะพอ” แต่มีอีกคำถามที่สำคัญไม่แพ้กัน คือ หลังเกษียณเราจะอยู่ที่ไหน และที่อยู่อาศัยนั้นยังตอบโจทย์ชีวิตในอีก 10-20 ปีข้างหน้าหรือไม่
ประเทศไทยมีประชากรอายุ 60 ปีขึ้นไปราว 15.7 ล้านคน หรือประมาณ 22% ของประชากรในปี 2567 และคาดว่าสัดส่วนจะเพิ่มเป็น 36% ในปี 2593 ขณะเดียวกัน ช่วงชีวิตที่ยืนยาวขึ้นอาจไม่ได้หมายถึงการมีสุขภาพดีตลอดทาง โดยข้อมูลขององค์การอนามัยโลกระบุว่า คนไทยเมื่ออายุ 60 ปี ยังมีช่วงห่างระหว่างอายุขัยกับอายุขัยที่มีสุขภาพดีอีกหลายปี
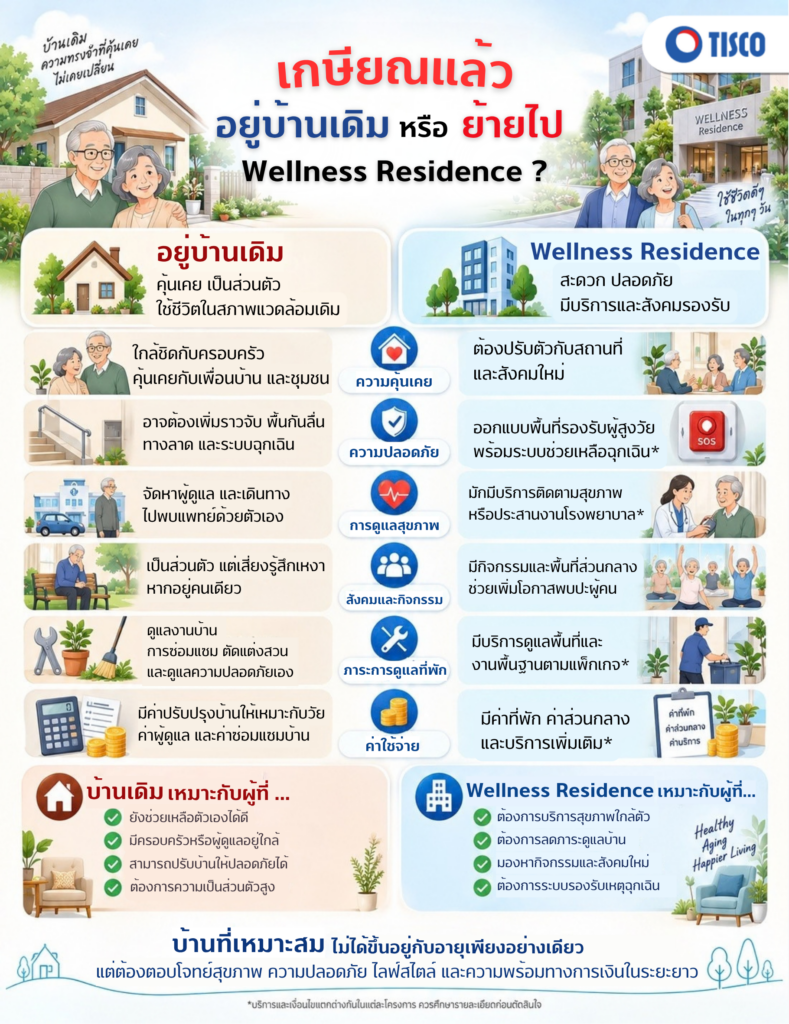
ดังนั้น การเลือกระหว่าง “อยู่บ้านเดิม” กับ “ย้ายไป Wellness Residence” จึงไม่ใช่การตัดสินว่าแบบใดดีกว่า แต่เป็นการเลือกให้เหมาะกับสุขภาพ ความพร้อมของครอบครัว ไลฟ์สไตล์ และกำลังทางการเงินของแต่ละคน
อยู่บ้านเดิม เมื่อความคุ้นเคยคือคุณภาพชีวิต
บ้านเดิมมีคุณค่าที่มากกว่าราคาทรัพย์สิน เพราะเป็นพื้นที่แห่งความทรงจำ ความเป็นส่วนตัว ใกล้ชิดกับครอบครัว คุ้นเคยกับเพื่อนบ้าน และชุมชน ผู้เกษียณที่ยังช่วยเหลือตัวเองได้ดี มีคนในครอบครัวหรือผู้ดูแลอยู่ใกล้ และเดินทางไปโรงพยาบาลสะดวก อาจใช้ชีวิตในบ้านเดิมได้อย่างมีความสุข
อย่างไรก็ตาม บ้านที่เหมาะกับชีวิตวัยทำงานอาจไม่ปลอดภัยเมื่ออายุมากขึ้น บันได ห้องน้ำลื่น พื้นต่างระดับ แสงสว่างไม่เพียงพอ หรือทางเดินที่แคบ อาจกลายเป็นความเสี่ยงต่อการหกล้ม ซึ่งส่งผลต่อความสามารถในการใช้ชีวิตอย่างเป็นอิสระได้
หากเลือกอยู่บ้านเดิม
หากเลือกอยู่บ้านเดิม จึงควรเตรียมงบสำหรับ ปรับบ้านให้รองรับผู้สูงวัย เช่น ราวจับ พื้นกันลื่น ห้องนอนชั้นล่าง ระบบแจ้งเหตุฉุกเฉิน รวมถึงค่าแม่บ้าน ผู้ดูแล การเดินทาง และบริการสุขภาพที่อาจเพิ่มขึ้นในอนาคต
ข้อได้เปรียบของบ้านเดิมคือสามารถทยอยลงทุนตามความจำเป็น แต่ต้องระวังค่าใช้จ่ายแฝงที่กระจายอยู่หลายรายการ โดยเฉพาะเมื่อเจ้าของบ้านเริ่มจัดการงานบ้านหรือเดินทางไปพบแพทย์ได้ยากขึ้น
Wellness Residence เมื่อระบบรอบตัวช่วยให้ใช้ชีวิตง่ายขึ้น
Wellness Residence หรือที่อยู่อาศัยที่ออกแบบเพื่อส่งเสริมสุขภาวะ มักมีพื้นที่รองรับผู้สูงวัย ระบบช่วยเหลือฉุกเฉิน กิจกรรมส่งเสริมสุขภาพ พื้นที่ส่วนกลาง และบริการดูแลที่แตกต่างกันในแต่ละโครงการ
จุดเด่นไม่ได้มีเพียงความสะดวก แต่คือการสร้าง “ระบบสนับสนุนการใช้ชีวิต” ทั้งด้านสุขภาพ ความปลอดภัย และการมีส่วนร่วมทางสังคม เพราะการมีปฏิสัมพันธ์และความสัมพันธ์ที่เกื้อหนุนสัมพันธ์กับสุขภาพโดยรวมและคุณภาพชีวิตที่ดีขึ้น
Wellness Residence เหมาะกับใคร
ทางเลือกนี้อาจเหมาะกับผู้ที่อยู่คนเดียว ลูกหลานอยู่ไกล ต้องการลดภาระดูแลบ้าน หรือเริ่มกังวลเรื่องเหตุฉุกเฉิน แต่ต้องพิจารณาค่าแรกเข้า ค่าที่พัก ค่าส่วนกลาง และค่าบริการเพิ่มเติม ตลอดจนเงื่อนไขการปรับราคาในอนาคต
สิ่งที่ควรตรวจสอบก่อนเลือก Wellness Residence
ที่สำคัญ คำว่า “Wellness Residence” ไม่ได้หมายความว่าทุกโครงการเป็นสถานพยาบาลหรือให้บริการดูแลระยะยาวครบวงจร ผู้สนใจควรตรวจสอบบุคลากรทางการแพทย์ ระบบส่งต่อโรงพยาบาล บริการผู้ดูแลตลอด 24 ชั่วโมง และระดับการดูแลเมื่อสุขภาพเปลี่ยนแปลง เพราะการดูแลระยะยาวที่มีคุณภาพควรครอบคลุมทั้งบริการสุขภาพ การช่วยเหลือในชีวิตประจำวัน และการสนับสนุนทางสังคมอย่างต่อเนื่อง
อย่าเปรียบเทียบเพียง “ค่าบ้าน” กับ “ค่าที่พัก”
การตัดสินใจที่รอบด้านควรคำนวณ ต้นทุนรวมตลอดช่วงเกษียณ ของแต่ละทางเลือก
กรณีอยู่บ้านเดิม
กรณีอยู่บ้านเดิม ควรรวมค่าปรับปรุงบ้าน ค่าซ่อมบำรุง ภาษีและค่าส่วนกลาง ค่าผู้ดูแล ค่าเดินทาง และค่าอุปกรณ์ฉุกเฉิน
กรณี Wellness Residence
กรณี Wellness Residence ควรรวมค่าแรกเข้า ค่าใช้จ่ายรายเดือน ค่าบริการสุขภาพ ค่าอาหาร กิจกรรม บริการดูแลเพิ่มเติม และเงื่อนไขการคืนเงินหรือโอนสิทธิ
จากนั้นควรทดสอบว่า หากค่าบริการและค่ารักษาพยาบาลเพิ่มขึ้น หรือจำเป็นต้องพึ่งพาผู้ดูแลเร็วกว่าที่คาด กระแสเงินสดหลังเกษียณยังเพียงพอหรือไม่ โดยไม่ต้องขายสินทรัพย์ในช่วงเวลาที่ไม่เหมาะสม
เช็กลิสต์ 5 ข้อก่อนตัดสินใจ
- สุขภาพ: ปัจจุบันช่วยเหลือตัวเองได้เพียงใด และมีโรคที่ต้องติดตามต่อเนื่องหรือไม่
- ความปลอดภัย: หากเกิดเหตุฉุกเฉิน ใครจะเข้าถึงและช่วยเหลือได้เร็วที่สุด
- สังคม: ต้องการความเป็นส่วนตัว หรืออยากมีกิจกรรมและพบปะผู้คนมากขึ้น
- ครอบครัว: มีผู้ดูแลอยู่ใกล้หรือไม่ และการดูแลจะกระทบชีวิตของครอบครัวเพียงใด
- การเงิน: ค่าใช้จ่ายของแต่ละทางเลือกยังรองรับได้หรือไม่ หากต้องจ่ายต่อเนื่องอีก 20-30 ปี
ท้ายที่สุด บ้านที่เหมาะสมไม่ได้ขึ้นอยู่กับอายุเพียงอย่างเดียว แต่อยู่ที่บ้านนั้นช่วยให้เราใช้ชีวิตได้อย่างปลอดภัย มีคุณภาพ และรักษาอิสระในการตัดสินใจได้นานเพียงใด การวางแผนที่อยู่อาศัยจึงควรเป็นส่วนหนึ่งของแผนเกษียณ ตั้งแต่วันที่เรายังมีสุขภาพและทางเลือกทางการเงินที่พร้อม เพราะการตัดสินใจก่อนเกิดความจำเป็น ย่อมมีทางเลือกมากกว่าการตัดสินใจในวันที่สุขภาพบังคับ
มุมมอง Wealth Advisory
มุมมอง Wealth Advisory: ก่อนตัดสินใจ ควรนำค่าใช้จ่ายด้านที่อยู่อาศัย สุขภาพ และการดูแลระยะยาวมาจัดทำประมาณการกระแสเงินสดร่วมกัน เพื่อให้บ้านหลังเกษียณเป็นพื้นที่ที่สร้างคุณภาพชีวิต โดยไม่กลายเป็นภาระทางการเงินในอนาคต
ที่มาอ้างอิง
- World Health Organization. Facts and Figures: Healthy Ageing, Thailand 2025. [cdn.who.int]
- World Health Organization. Providing access to long-term care for older people. [who.int]
- World Health Organization. Percentage of older people receiving long-term care at a residential care facility and at home. [platform.who.int]
- Centers for Disease Control and Prevention. About Older Adult Fall Prevention. [cdc.gov]
- Centers for Disease Control and Prevention. Information for Older Adults: Social Connectedness and Fall Prevention. [cdc.gov]
หมายเหตุ
หมายเหตุ: รูปแบบบริการ ค่าใช้จ่าย เงื่อนไขสัญญา และระดับการดูแลของแต่ละโครงการแตกต่างกัน ผู้สนใจควรศึกษารายละเอียดและประเมินความเหมาะสมด้านสุขภาพ กฎหมาย และการเงินก่อนตัดสินใจ